5,015亿!2023年医药零售市场趋势重磅解读
2023年,中国医药零售市场交出了一份令人瞩目的成绩单:总规模达到5,015亿元,同比增长稳健。这一数字不仅彰显了行业的韧性,更折射出消费习惯、政策导向与技术变革的深层互动。本文将从市场概况、核心驱动力、结构变化、竞争格局及未来趋势五个维度,对2023年医药零售市场进行重磅解读。
一、市场规模首破5,000亿,增速重回快车道
据相关行业数据,2023年中国医药零售市场(含实体药店与线上渠道)总额约为5,015亿元,较2022年增长约6.5%。这是继2020年疫情初期短暂波动后,连续第三年保持中高速增长。其中,实体药店仍占据主导,但线上医药零售增速显著高于整体,成为拉动增长的重要引擎。市场突破5,000亿大关,标志着医药零售从“补充渠道”向“主流终端”的地位进一步夯实。
二、三大驱动力:政策、需求与技术共振
- 政策红利持续释放:门诊统筹、处方外流、双通道等政策的落地,加速了医院处方向零售药店的迁移。2023年,更多地区将定点零售药店纳入门诊统筹管理,消费者在药店购药可享受与基层医疗机构同等的报销待遇,直接拉动了处方药销售。
- 健康需求刚性增长:人口老龄化、慢性病患病率上升、民众健康意识增强,使得慢病用药、家庭常备药、保健品的购买频次和客单价稳步提升。尤其在后疫情时代,消费者对呼吸系统、免疫调节类产品的需求更趋常态化。
- 数字化技术赋能:O2O即时配送、B2C电商、直播带货、私域运营等模式成熟,打破了医药零售的时空限制。2023年,线上药店销售额占比已超过20%,其中O2O订单量同比增长超过30%。“线上下单、半小时送达”成为越来越多消费者的首选。
三、结构分化:处方药外流加速,非药占比调整
从品类看,2023年医药零售市场呈现明显的结构性变化:
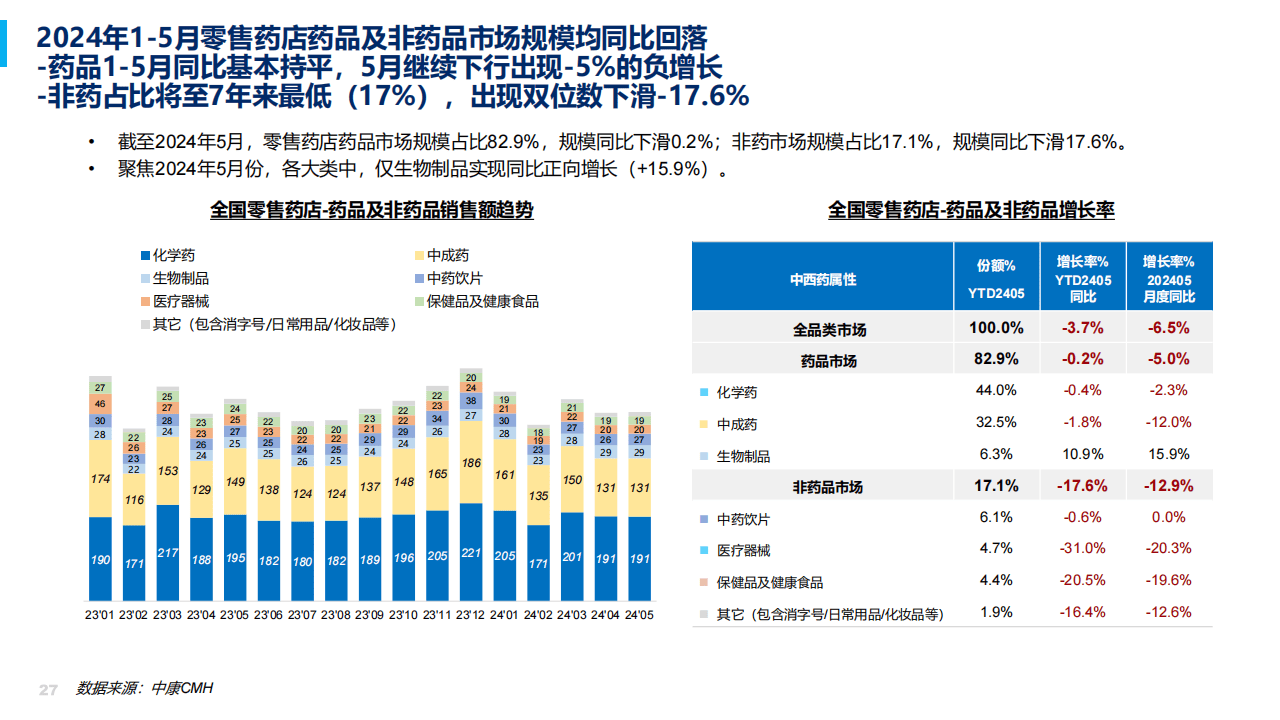
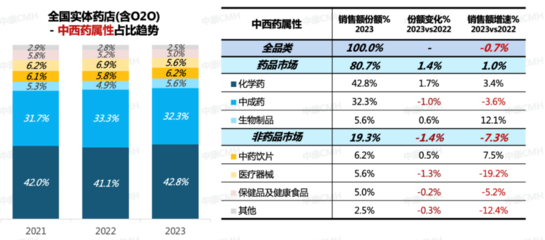
- 处方药占比提升:受益于处方外流和双通道政策,处方药在零售药店的销售占比从2019年的约30%升至2023年的近40%。肿瘤药、慢病用药、生物制剂等高端处方药在DTP药房和连锁药店中的比重显著增加。
- OTC与保健品增速放缓:受医保个人账户改革影响,部分地区个人账户资金减少,消费者对OTC药品和保健品的自费支出趋于谨慎。叠加线上比价冲击,OTC品类增速低于整体。
- 中药饮片与器械类表现亮眼:中医药振兴政策带动下,中药饮片、艾灸、康复器械等在药店渠道的销售增幅超过10%。
四、竞争格局:连锁化率提升,龙头强者恒强
2023年,医药零售行业的连锁化率继续攀升至约58%。头部连锁企业通过自建、并购、加盟等方式加速扩张,国大药房、老百姓、大参林、益丰、一心堂等万店级企业稳居第一梯队。线上巨头(阿里健康、京东健康、美团买药等)凭借流量和履约优势,在药品即时零售领域占据重要份额,并开始向线下实体渗透。
中小药店则面临客流下降、合规成本上升、采购议价弱势等多重压力,关店率有所上升。行业从“散小乱”向“规模化、集约化、专业化”演进,是2023年最显著的竞争趋势之一。
五、2024年及未来展望:专业服务与全渠道融合是关键
医学零售市场将呈现以下趋势:
- 专业药房崛起:DTP药房、慢病管理药房、门诊统筹药房将成为高价值赛道,药事服务能力(如用药指导、随访管理)是核心竞争力。
- 全渠道深度融合:线下药店不再是单纯的卖场,而是“前置仓+体验店+健康服务站”;线上平台则向问诊、开方、医保支付一站式闭环发展。
- 医保与商保协同:惠民保、商业健康险与药店渠道的衔接将更紧密,有望带来新的支付方。
- 数字化与AI提效:AI审方、智能荐药、库存预测、会员精准营销等工具,将帮助药店降本增效。
****:5,015亿不仅是一个数字,更是中国医药零售市场变革的里程碑。在政策、需求与技术的三重驱动下,行业正从“卖药品”向“管健康”转型。对于参与者而言,抓住处方外流机遇、提升专业服务能力、拥抱全渠道数字化,将是赢得下一个十年的关键。
如若转载,请注明出处:http://www.jyzdyf.com/product/10.html
更新时间:2026-10-09 08:21:56