药店最抢手20个儿科中成药 14个过亿品牌突围,2个产品增长超30%背后的市场变局
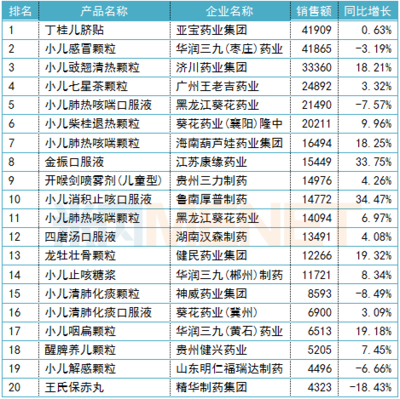
在药品零售市场增速整体放缓的大背景下,儿科中成药正成为逆势增长的黄金赛道。中康CMH最新监测数据显示,2023年零售药店儿科中成药TOP20品牌合计销售规模突破85亿元,其中14个品牌销售额超过1亿元,龙牡壮骨颗粒、小儿豉翘清热颗粒等头部产品更是跻身“十亿俱乐部”。更值得关注的是,在榜单尾部,两个产品以超30%的同比增速强势突围,折射出儿科用药市场格局的深层裂变。
一、头部阵营固化:亿元俱乐部的“常青树”逻辑
梳理TOP20榜单,14个过亿品牌构成了儿科中成药市场的第一梯队。其中,龙牡壮骨颗粒以超15亿元的零售规模持续领跑,其“健脾和胃、强筋壮骨”的定位精准切中儿童生长发育的刚性需求,在补钙类竞品中筑起品牌壁垒。小儿豉翘清热颗粒紧随其后,凭借在儿童风热感冒领域的临床口碑,零售端销售额逼近13亿元,成为清热解毒类儿科中成药的标杆。
weitere值得关注的过亿品牌涵盖多个治疗领域:
- 消化类:小儿七星茶颗粒、小儿化食丸占据两席,呼应了儿童积食、消化不良的高发态势;
- 感冒类:小儿氨酚黄那敏颗粒(中成药复方制剂)、小儿解表颗粒常年稳居榜单;
- 止咳类:小儿肺热咳喘口服液、小儿清肺化痰颗粒凭借精准的“肺热”证型定位,在妈妈群体中形成强复购;
- 营养补充类:葡萄糖酸锌/钙口服液(中成药组方)延续渠道优势。
这意味着,过亿品牌的核心增长逻辑并非广撒网,而是在特定儿科治疗领域做深“证型-症状-品牌”的消费者心智绑定。葵花、同仁堂、济川、健民等老牌药企,正是凭借这一策略维持了渠道议价能力和终端推荐优先级。
二、高增长黑马:谁在撕裂原有格局?
如果说过亿阵营代表了市场的存量基石,那么2个增速超30%的产品则暴露了增量机会的方向。
其中,小儿消积止咳口服液(鲁南厚普制药)是典型代表。该产品定位于“食积咳嗽”——一个常被忽视但临床高发的交叉证型。随着儿科医生对“脾为生痰之源,肺为贮痰之器”理念的普及,以及家长对抗生素使用的审慎态度提升,这一差异化定位迅速转化为终端增量。数据显示,其在核心连锁药房的动销率在过去一年提升近10个百分点。
另一个高增长产品带有鲜明的“免疫调节”属性。经历后疫情时代,家长对儿童反复呼吸道感染、免疫力低下的焦虑显著加深,具有“扶正固本”功能的儿科中成药迎来需求井喷。某 containing 黄芪、白术、防风组方的扶正类产品,增速同样超过30%。
高增长产品的共同特征可归纳为三点:
- 避开红海:不与小儿氨酚黄那敏等“百搭感冒药”正面竞争,而是锚定一个尚未被满足的细分证型或场景;
- 零售推力强:毛利空间和动销政策适配药店店员首推逻辑;
- 临床带动零售:产品在等级医院或基层儿科形成明确处方共识,进而外溢到药店渠道。
三、药品零售市场的变与不变
从渠道视角看,儿科中成药的竞争已从“渠道铺货战”升级为“专业服务战”。头部连锁药店纷纷设置儿科用药专区,配备执业药师进行证型辨识指导和联合用药推荐。数据显示,配备专业儿科用药顾问的药店,其儿科中成药客单价平均提升18%–25%。
不变的底层逻辑则是儿童用药“安全第一”的铁律。中成药在儿科领域的优势正在于“药食同源度高、副作用小、兼顾调理”,这使其即便在集采和医保控费的大背景下,依然在自费市场跑出独立行情。20个抢手品种中,将近 七成属于 OTC 或双跨品种,院外市场自主定价权为品牌建设留出了空间。
但隐忧同样存在。儿科中成药在基药目录、医保目录中的覆盖并不均衡,部分高增长产品仍未获得充分的报销资格。医院准入还是院外推广?大品种延伸 vs. 细分创新——参与者的地缘权衡、央地市场铺陈将在未来进一步重塑存量和增量市场的边界。
儿科用药无小事,儿科市场也从来不是单一的规模增速故事。14个过亿品牌的护城河深浅如何演化、两个30%+黑马级产品品类是否能催发簇状的种群空间扩张式覆盖增量周期、原有强势品牌的强势壁垒是如何在零售渠道动能变换中陆续暴露一系列亟待解题的真增长悬缺尚待探索答案——这是多方机制同责共理共建必须认真应对的项目基本面生态系列风险对策及普惠对价为整个社会效益安全作出稳定压舱石承接长期规划的现实答卷要求之一。
如若转载,请注明出处:http://www.jyzdyf.com/product/19.html
更新时间:2026-10-09 04:44:11