2018年药店零售市场分析报告 药品零售行业全景洞察
一、引言
2018年是中国药品零售市场深化变革的关键一年。在医改政策持续深化、处方外流趋势初显、资本整合加速以及消费者健康需求升级的多重因素交织下,药店零售行业呈现出新的发展特征与竞争格局。本报告旨在全面回顾2018年药品零售市场的发展现状,剖析核心数据与趋势,并为行业参与者提供策略参考。
二、市场规模与增长态势
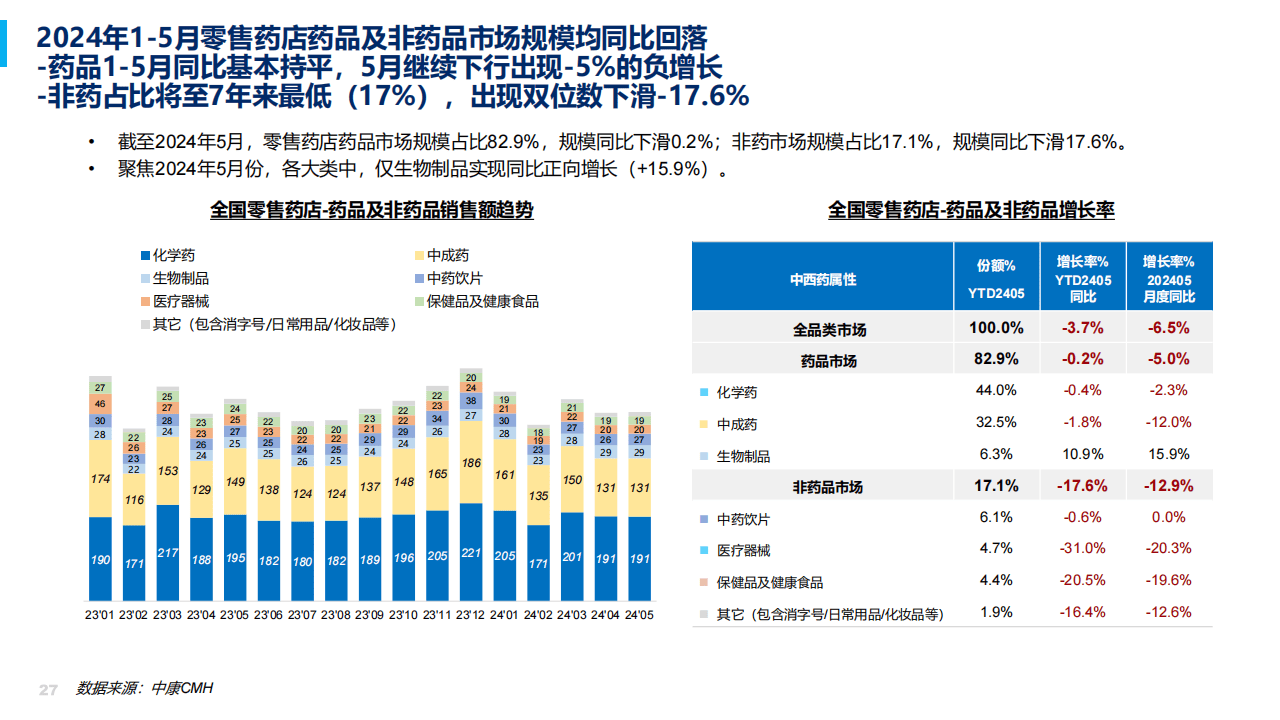
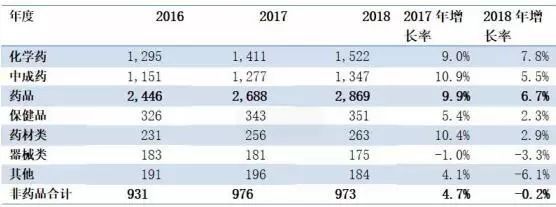
2018年,中国药品零售市场整体保持稳健增长。据相关行业数据统计,全年药品零售终端销售规模约达4000亿元(按预测口径),同比增速维持在7%-9%区间,略高于2017年水平。门店总数继续攀升,全国零售药店门店总数突破48万家,其中连锁药店门店占比继续提升,单体药店数量进一步萎缩,行业集中度稳步提高。
从区域分布看,华东、华南地区仍为销售重心,但中西部地区增速较快,体现出区域市场发展的不均衡性与潜力。
三、政策环境深度影响
2018年,多项政策对药品零售市场产生深远影响:
- 处方外流政策推进:随着“互联网+医疗健康”及分级诊疗的推进,部分省市试点电子处方流转,虽未大规模铺开,但为零售药店承接处方外流提供了预期。
- 医保定点管理趋严:各地医保监管部门加强对医保定点药店的协议管理,严查盗刷医保、串换药品等行为,合规经营成为生命线。
- “4+7”带量采购落地:虽然主要针对公立医院,但引发的药价下降预期间接影响药店定价体系,尤其慢病用药毛利承压。
- 监管趋严与飞检常态化:药品经营质量管理规范(GSP)飞检力度加大,执业药师“挂证”整治风暴席卷全国,中小药店生存压力加大,加速行业洗牌。
四、竞争格局与连锁化趋势
2018年,药品零售行业连锁化、资本化趋势更为显著:
- 头部连锁加速扩张:老百姓、一心堂、大参林、益丰药房等上市连锁企业继续保持较快门店扩张速度,通过自建、并购、加盟等方式下沉三四线城市。
- 资本并购活跃:高瓴资本、摩根士丹利等产业资本与财务资本继续注入,区域龙头连锁获得融资,行业整合节奏加快。
- 中小药店生存承压:在合规成本上升、采购议价能力弱、人才短缺等多重挑战下,单体药店和部分小型连锁面临被淘汰或并购的命运。
五、品类结构与消费行为变化
2018年药店品类销售结构呈现以下特征:
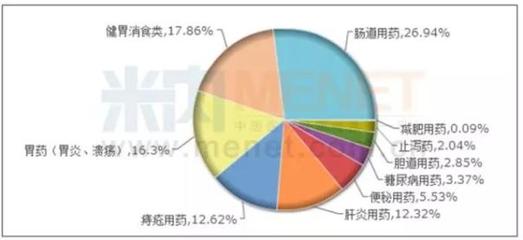
- 非处方药(OTC)与处方药:OTC仍占据较大份额,但处方药占比因慢病用药需求增加而略有提升。呼吸系统、消化系统、心脑血管类用药为销售主力。
- 保健品与器械:受“权健事件”等舆情影响,保健品销售在年末增速放缓,消费者趋于理性;家用医疗器械如血压计、血糖仪保持稳定增长。
- 中药饮片:在政策鼓励中医药发展及消费者养生需求驱动下,中药饮片销售增幅明显,成为药店重要利润来源。
- 消费行为:消费者购药渠道多元化,网上药店虽受监管限制,但O2O送药服务兴起;年轻群体更注重购药便利性与专业服务体验。
六、挑战与机遇并存
主要挑战:
- 监管合规成本持续上升,执业药师缺口依然较大。
- 医保控费及药价下行压力挤压利润空间。
- 线上药品销售及互联网医疗对线下客流形成潜在分流。
发展机遇:
- 处方外流长期趋势为零售药店带来千亿级增量市场。
- 老龄化加速与健康消费升级推动慢病管理、康养服务需求。
- 数字化与智能化工具助力药店提升运营效率与会员粘性。
- 连锁化与资本化推动行业规模化、规范化发展。
七、结论与展望
2018年是中国药品零售市场由粗放增长向高质量发展转型的重要年份。在政策、资本、技术的共同驱动下,行业集中度进一步提升,连锁药店优势凸显,专业化服务能力成为核心竞争力。只有积极拥抱合规、提升药学服务、深化供应链管理与数字化运营的药店,才能在激烈的市场竞争中赢得可持续的发展空间。药品零售行业正从单纯的“卖药”向“健康服务终端”加速演进,2018年正是这一变革进程中的关键节点。
如若转载,请注明出处:http://www.jyzdyf.com/product/8.html
更新时间:2026-10-09 22:23:15