医药零售行业 增速拐点已现,长期增长逻辑未变
医药零售行业一直是资本市场关注的焦点。随着政策环境、市场结构和消费习惯的变化,行业增速出现阶段性拐点,引发市场担忧。透过短期波动,医药零售的长期增长逻辑依然稳固。
一、增速拐点:短期承压,分化加剧
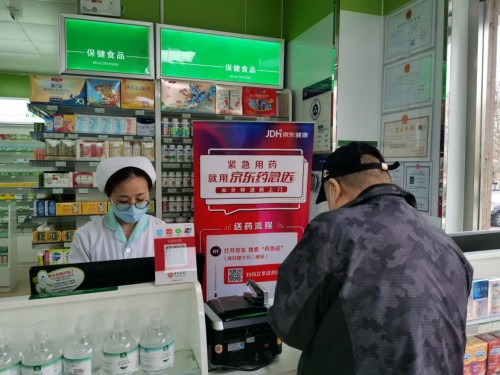
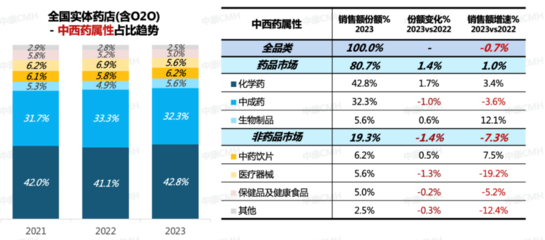
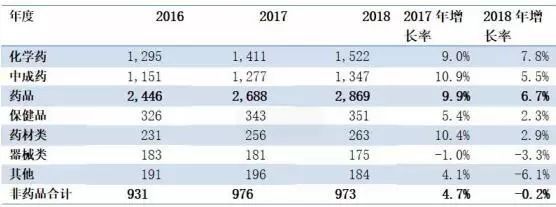
过去十年,医药零售行业凭借药品加成取消、处方外流预期以及连锁扩张,保持了两位数的高速增长。但自2023年以来,行业增速明显放缓。据统计,2024年上半年,全国药品零售市场销售额同比增速降至5%左右,较前几年明显回落。部分上市连锁药店财报显示,同店增长率下滑,新店培育期延长。
拐点出现的原因主要有三:一是高基数效应,前期高速扩张后市场趋于饱和;二是医保个人账户改革导致部分地区個人账户资金减少,影响药店非药品销售;三是线上药店和即时零售的分流,加剧了线下竞争。监管趋严、执业药师配备要求提高等也增加了运营成本。
但值得注意的是,增速放缓并非全行业衰退。头部连锁药店凭借规模、供应链和品牌优势,依然保持稳健增长,而中小药店则面临更大压力,行业分化整合加速。
二、长期增长逻辑未变:四大支柱支撑未来发展
尽管短期增速回落,医药零售的长期增长逻辑并未改变,主要基于以下四点:
- 人口老龄化与健康需求提升
中国60岁以上人口已超2.8亿,老年人用药需求持续增长。居民健康意识增强,自我药疗和健康管理需求上升,为药店提供了稳定的客源基础。
- 处方外流趋势确定
随着医保支付方式改革、药品集采常态化,医院将更多慢性病、常见病处方流向院外市场。虽然处方外流速度低于预期,但方向明确,零售药店将是主要承接方。
- 行业集中度提升
对比美国等成熟市场,中国医药零售行业集中度仍有较大提升空间。头部企业通过自建、并购、加盟等方式持续扩张,规模效应和议价能力不断增强,有望在存量竞争中胜出。
- 业态创新与专业化服务
药店正从单纯卖药向健康管理、慢病服务、DTP药房、网上药店等多元化业态转型。专业药事服务能力的提升,将增强客户粘性,创造新的增长点。
三、投资建议与展望
短期来看,医药零售行业仍将面临增速放缓和竞争加剧的挑战,企业需要优化门店网络、提升运营效率、加强线上线下融合。长期来看,具备精细化管理和专业化服务能力的连锁龙头,有望在行业整合中赢得更大份额。
医药零售行业增速拐点已现,但远未触及天花板。在老龄化、处方外流、集中度提升等核心逻辑驱动下,行业长期向好的趋势没有改变。对于投资者而言,当前调整期或许正是布局优质龙头的良机。
(本文仅供参考,不构成投资建议。)
如若转载,请注明出处:http://www.jyzdyf.com/product/5.html
更新时间:2026-10-09 12:48:43